

本周(10/5-10/9)市场概况,下周看点
美股市场周报:三大股指周线全线收涨,高位轮动与防御信号显现
一、 市场概览:震荡中反弹,三大股指本周齐涨
美股周五(今天)在科技股和医疗健康板块的领涨下强势反弹,成功走出本周因国债收益率高企、原油价格剧烈波动以及人工智能(AI)概念股回调带来的震荡行情,为本周画上圆满句号。
道琼斯指数:周五大涨 423.31 点(+0.83%),收于 51,654.95 点。全周累计上涨 0.9%。
标普 500 指数:周五上涨 0.59%,收于 7,811.54 点。全周累计上涨约 1.2%。
纳斯达克综合指数:周五上涨 0.64%,收于 27,366.17 点。全周累计上涨 0.6%。
二、 板块与个股焦点
1. 科技与 AI 板块:震荡反弹与估值反思
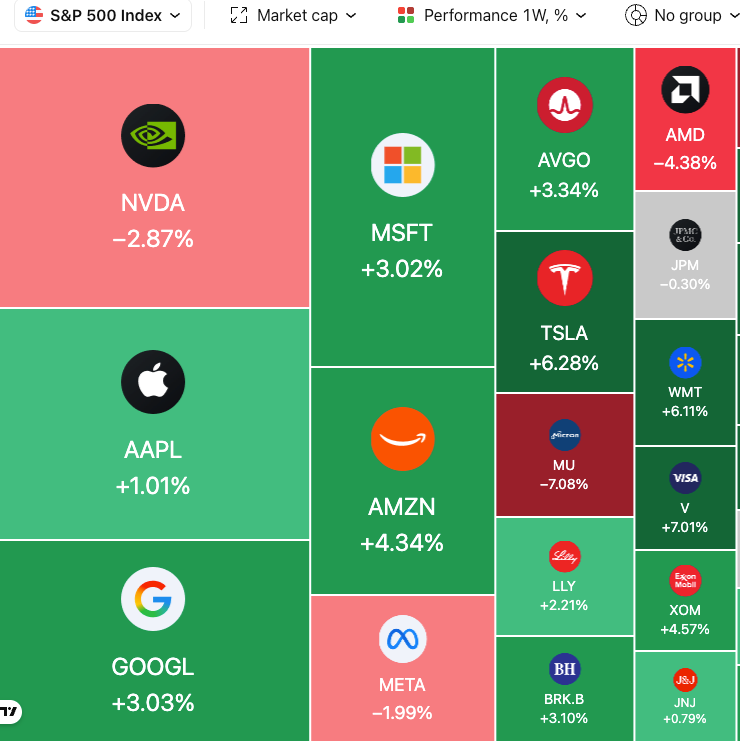
巨头与软件股反弹:SpaceX 在宣布收购全国性频段投资组合后,股价上涨 1%;微软上涨 2%,亚马逊上涨 3%。网络安全与软件板块表现亮眼,Palo Alto Networks 大涨 5%,CrowdStrike 和 Palantir 分别上涨 4% 和 5%。
电信股承压:受 SpaceX 扩张频谱可能加剧行业竞争的担忧影响,AT&T、Verizon 及 T-Mobile 股价集体走低。
周四 AI 剧烈回调内幕:周四纳指曾重挫逾 1%(创 8 月中旬以来最大单日跌幅),主因是有报道证实 OpenAI 向投资者透露其截至 9 月底的年化营收为 500 亿美元,低于此前市场广泛传闻的 680 亿美元(消息人士称后者包含了合作伙伴的总营收)。
机构观点:AI 概念股的卖盘反映了极端的仓位失衡,短期内难以出现 V 型反弹。AI 当前的核心矛盾不在于“毛收入与净收入”的算术问题,而在于:① 独立的顶尖 AI 实验室商业模式吸引力下降;② 市场对投入 AI 领域的巨额债务和股权融资开始产生抵触情绪。
2. 医疗健康板块:表现亮眼
医疗板块成为科技股之外的另一大支撑。默克(Merck)和吉利德科学(Gilead Sciences)涨幅均超过 2%。此外,受美国国家卫生研究院(NIH)在癌症疫苗研发方面取得积极进展的推动,以 Moderna 为首的疫苗股表现活跃。
3. 能源与地缘政治:油价高位剧烈波动
特朗普总统表示俄罗斯总统普京已同意向美国及全球市场供应柴油,消息公布后,盘后原油价格略有回落。但在此之前,WTI 原油期货已收于接近每桶 92 美元,布伦特原油期货收于每桶 104 美元上方。
不同策略的赢率
本周标普500指数SPX收盘在7811,没有我们上周按照68%的概率预测的区间的上下边界。如果是铁鹰策略的卖方,是盈利的。也没有超出按照80%的概率预测的区间的上下边界,同样是铁鹰策略的卖方,也是盈利的。如果按照我们推荐的sell put spread的策略,按照68%的概率选择行权价是盈利的,如果按80%的概率选择行权价,也是盈利的。
2026年到目前为止,如果按照68%的概率计算,Sell iron condor 铁鹰卖方策略的出错率是12.19%,如果按照80%的概率计算,也是Sell iron condor策略,2026年到目前为止出错率为7.31%。如果采用我们推荐的sell put spread策略,今年到目前为止,如果按照68%的概率选择行权价,出错率是2.43%,如果按照80%的概率选择行权价,出错率也是2.43%。见下图。
用sell iron condor策略的赢率 (2026年度)
概率精度 | 总的次数 | 出界次数 | 未出界次数 | 出错率 |
68% | 41 | 5 | 36 | 12.19% |
80% | 41 | 3 | 38 | 7.31% |
用sell put spread策略的赢率(推荐的策略)(2026年度)
概率精度 | 总的次数 | 出界次数 | 未出界次数 | 出错率 |
68% | 41 | 1 | 40 | 2.43% |
80% | 41 | 1 | 40 | 2.43% |
期权市场区间预测:
68%概率区间:7672 – 7960
80%概率区间:7631 – 8003


二、下周看点(10月12日–10月16日)
周一(10/12):哥伦布日,美国债券市场休市,股市照常交易。
关键宏观数据
周三(10/14):9月CPI,本周的核心事件。市场预期整体CPI同比约3.6%(前值3.4%),环比+0.6%,核心CPI同比约2.5%,环比+0.2%。同日公布美联储褐皮书。
周四(10/15): 9月PPI、零售销售、初请失业金人数、费城联储制造业指数。
CPI是10月底议息会议前最后几份关键通胀数据之一,会直接影响市场对10月加息的定价。
财报:三季度财报季正式开启
周二(10/13):摩根大通、高盛、花旗、富国银行、联合健康、强生。
周三(10/14):美国银行、摩根士丹利、贝莱德、ASML。
周四(10/15):嘉信理财、台积电等。
市场预期标普500三季度盈利同比增长约30%。银行股近一个月跌幅较大,银行财报和管理层对消费与资本市场的看法,是下周板块表现的关键。台积电和ASML的指引,则会影响AI和半导体板块的情绪。
下周交易主线:CPI能否缓解对美联储再次加息的担忧;银行财报能否带动金融股修复;油价和收益率会不会再次上行,并重新引发科技股波动。
Comments