

本周(9/8-9/11)市场概况,下周看点
美股市场周报:油价回落助道指飙升500点,终结四连阴
📌 市场核心速览
道琼斯指数:周五大涨 509.19 点(+0.98%),收于 52,573.29 点;全周累计下跌 1.6%。
标普 500 指数:周五上涨 0.86%,收于 7,656.98 点;全周累计下跌 0.8%。
纳斯达克综合指数:周五跳涨 0.96%,收于 26,333.04 点;全周累计下跌约 0.7%(遭遇三周以来首次周线收跌)。
一、 市场焦点:油价降温与通胀数据落地,美股强劲反弹
周五美股全线强劲反弹,收复此前连续四个交易日的失地。随着原油价格回落,加之交易员消化了最新美国通胀数据及对美联储加息的预期,三大指数集体收高。此前,美股曾连续四个交易日下挫,创下道指自 4 月下旬以来最长的连跌纪录。
8月通胀数据(CPI):
8月整体 CPI 环比上涨 0.4%,同比上涨 3.4%,完全符合 市场预期。
核心 CPI(剔除能源和食品)环比上涨 0.3%,略高于市场预期。
数据表明,走高的能源价格正在对消费品价格施加上行压力。
美债收益率与加息预期:
2年期美债收益率突破 4.6%,触及 2024 年 7 月以来的最高水平,反映出市场对美联储加息的预期不断升温。
下周美联储议息会议加息 25 个基点的概率升为 86%。
机构与分析师点评:
现在人们辩论的焦点已经迅速从‘美联储是否会加息’转向了更重要的问题——即本轮周期最终需要加息几次。美联储不会‘加息一次就收手’。在经历五年高于目标的通胀后,决策者们可能会得出结论:需要不止一次加息来重新确立价格稳定。”
二、 原油回调与通胀压力交织
受中东局势升级影响,原油在本周前半段大幅飙升。周五原油价格显著回落,释放了部分市场压力:
WTI 原油期货下跌 2.4%,结算价报 100.05 美元/桶;
布伦特原油期货下跌 2.8%,收于 104.61 美元/桶。
周度表现:尽管周五回落,但 WTI 本周仍累计大涨近 10%,布伦特飙升近 9%。
三、 本周市场回顾与板块轮动
本周市场受多重因素主导:9月季节性疲软、地缘政治及油价不确定性,以及基金经理归来的仓位调整。
板块轮动特征:
领涨板块:能源板块在油价强势带动下名列前茅。
弱势板块:先前领涨的金融股和医疗保健股开始走弱。值得注意的是,传统防御性板块(如必需消费品和公用事业)表现疲软,相对标普 500 处于近期低位,并未吸引到强劲的避险资金。
盘整板块:科技股、通信服务和可选消费呈现震荡盘整态势。
财报与波动率:
二季度财报季已基本收官,投资者目光全面转向宏观经济增长、通胀前景及货币政策。
随着 VIX 恐慌指数突破 50 日均线并逼近 18,市场底层波动明显加剧。
四、 后市展望
虽然主要股指在周五测试关键技术支撑位后实现了强劲反弹,但在下周美联储 会议召开前、原油与美债收益率高企以及 9 月季节性震荡效应的背景下,市场整体前景依然保持谨慎。下周的宏观政策决议与利率路径将成为决定市场走势的核心催化剂。

不同策略的赢率
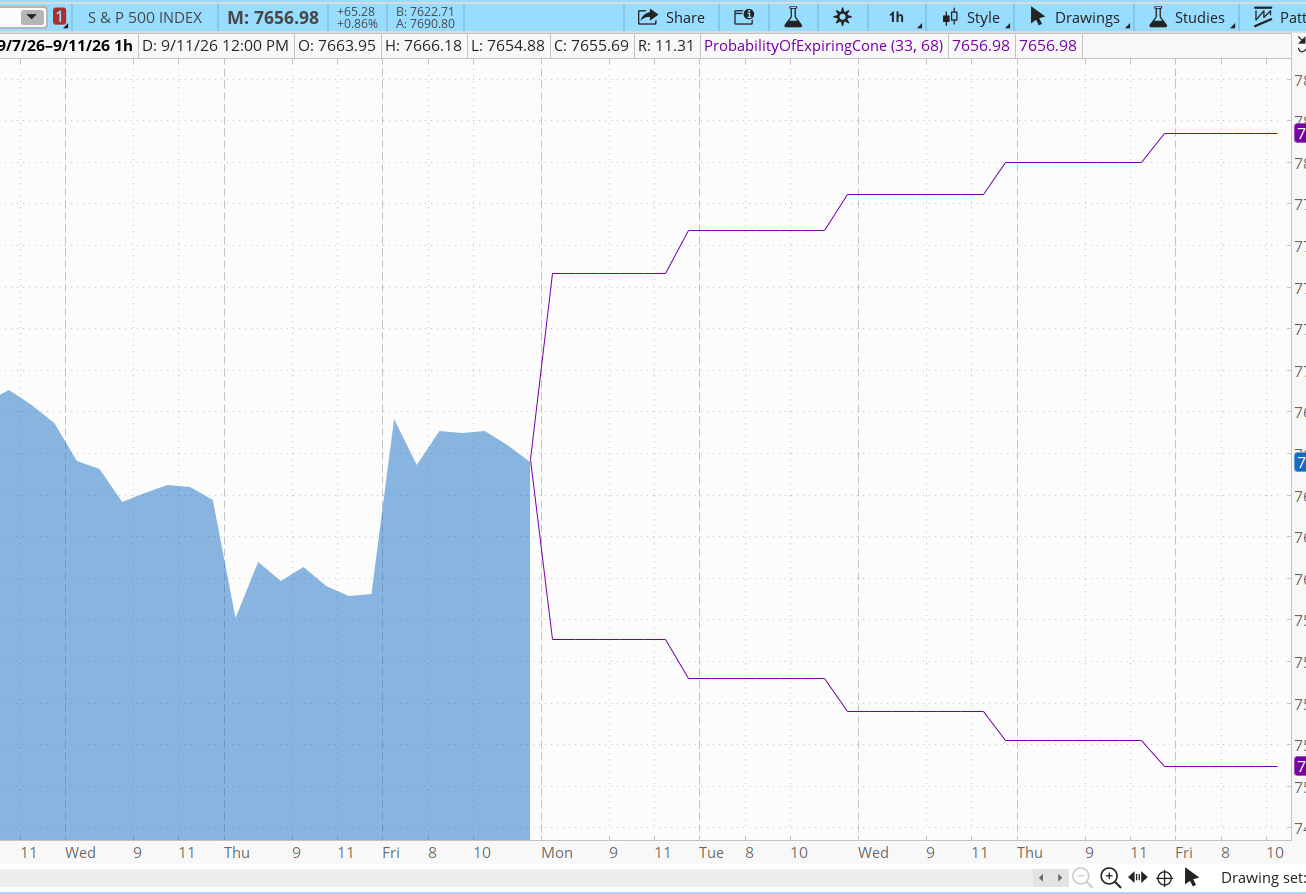
本周标普500指数SPX收盘在7656,没有我们上周按照68%的概率预测的区间的上下边界。如果是铁鹰策略的卖方,是盈利的。也没有超出按照80%的概率预测的区间的上下边界,同样是铁鹰策略的卖方,也是盈利的。如果按照我们推荐的sell put spread的策略,按照68%的概率选择行权价是盈利的,如果按80%的概率选择行权价,也是盈利的。
2026年到目前为止,如果按照68%的概率计算,Sell iron condor 铁鹰卖方策略的出错率是13.51%,如果按照80%的概率计算,也是Sell iron condor策略,2026年到目前为止出错率为8.10%。如果采用我们推荐的sell put spread策略,今年到目前为止,如果按照68%的概率选择行权价,出错率是2.70%,如果按照80%的概率选择行权价,出错率也是2.70%。见下图。
用sell iron condor策略的赢率 (2026年度)
概率精度 | 总的次数 | 出界次数 | 未出界次数 | 出错率 |
68% | 37 | 5 | 32 | 13.51% |
80% | 37 | 3 | 34 | 8.10% |
用sell put spread策略的赢率(推荐的策略)(2026年度)
概率精度 | 总的次数 | 出界次数 | 未出界次数 | 出错率 |
68% | 37 | 1 | 36 | 2.70% |
80% | 37 | 1 | 36 | 2.70% |
期权市场预测的SPX走势区间:
68%概率区间:7,509 – 7,814
80%概率区间:7,466 – 7,859

Comments